Il passaggio di proprietà di un’auto con la Legge 104 è davvero gratuito?
Ai sensi delle agevolazioni previste dalla legge 104, il passaggio di proprietà auto gode dell'esenzione dall'imposta di trascrizione al PRA per le persone con handicap grave. Ecco chi ne ha diritto, per quali veicoli si applica e come richiederla.

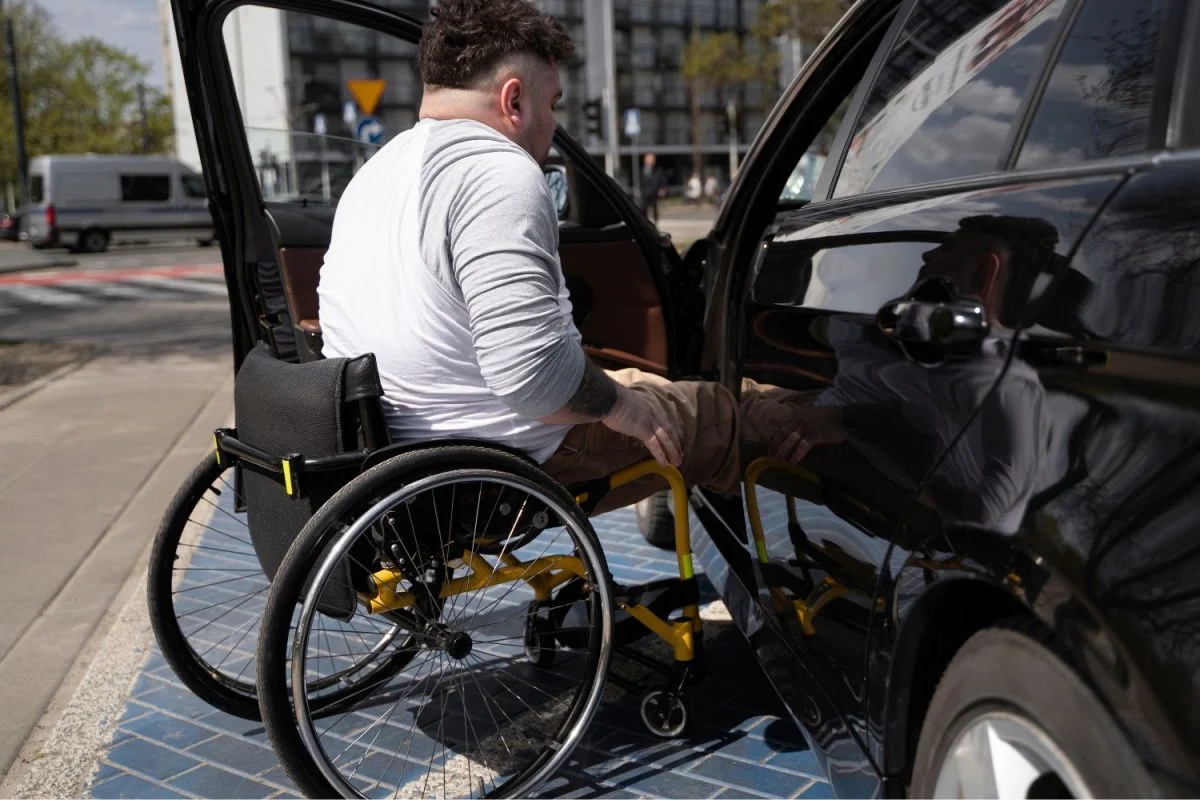
- Il passaggio di proprietà di un’auto con la legge 104 è esente dall’imposta di trascrizione al PRA per le persone con handicap grave, con l’esclusione di alcune categorie.
- L’esenzione vale sia per l’acquisto di un’auto nuova sia per il passaggio di un veicolo usato, e spetta anche quando l’intestatario è un familiare fiscalmente a carico del disabile.
- La domanda va presentata esclusivamente al PRA territorialmente competente, allegando il verbale di handicap grave, e vale per un solo veicolo alla volta.
Il passaggio di proprietà di un’auto ai sensi della legge 104 è un tema che interessa molte famiglie. Pensa a chi compra un’auto usata già intestata a un genitore invalido, o a chi rivende il proprio veicolo dopo anni di utilizzo agevolato: la domanda è sempre la stessa, cioè se la tassa di trascrizione al PRA si paghi oppure no. La risposta, in molti casi, è che questo passaggio è gratuito, ma solo a determinate condizioni soggettive e oggettive. Vediamo chi ha diritto all’esenzione, per quali veicoli si applica e quali documenti servono per ottenerla.
Cosa prevede la legge sul passaggio di proprietà auto per la legge 104
La legge 5 febbraio 1992, n. 104 riconosce alle persone con handicap grave (art. 3, comma 3) una serie di agevolazioni fiscali sul settore auto: detrazione Irpef del 19%, Iva agevolata al 4%, esenzione dal bollo auto e, appunto, esenzione dall’imposta di trascrizione al PRA sui passaggi di proprietà.
Quest’ultima agevolazione, in particolare, è disciplinata dall’art. 8 della legge 27 dicembre 1997, n. 449 e dall’art. 30, comma 7, della legge 23 dicembre 2000, n. 388, richiamati dalla stessa Agenzia delle Entrate nella guida alle agevolazioni fiscali per le persone con disabilità. L’imposta di trascrizione è dovuta alla Provincia di appartenenza ogni volta che un veicolo cambia intestatario, e il suo importo varia in base alla potenza del mezzo.

Vuoi una consulenza legale sull'argomento? Chiedi Gratis ad un Avvocato
- +3000 avvocati pronti ad ascoltarti
- Consulenza Legale Online - Telefonica, in webcam, scritta o semplice preventivo gratuito
- Anonimato e Riservatezza - La tua consulenza verrà letta solo dall'avvocato che accetterà di rispondere
Chi ha diritto all’esenzione dall’imposta di trascrizione?
Non tutte le persone che rientrano nella tutela della legge 104 possono azzerare l’imposta di trascrizione. Il beneficio spetta solo a queste categorie:
- le persone con handicap psichico o mentale di gravità tale da aver determinato il riconoscimento dell’indennità di accompagnamento;
- le persone con grave limitazione della capacità di deambulazione, comprese quelle pluriamputate;
- le persone con ridotte o impedite capacità motorie permanenti, a condizione che il veicolo sia adattato o dotato di cambio automatico prescritto dalla commissione medica.
In tutti e tre i casi occorre il verbale di accertamento dell’handicap grave, emesso dalla commissione medica dell’Asl ai sensi dell’art. 3, comma 3, della legge 104/1992, oppure una certificazione equivalente rilasciata da altra commissione medica pubblica.
LEGGI ANCHE Legge 104: quali sono novità del 2026?
Cosa cambia per le persone non vedenti e/o sorde
I soggetti non vedenti e sordi hanno diritto alla detrazione Irpef, all’Iva agevolata e all’esenzione del bollo auto, ma non a quella dall’imposta di trascrizione. Lo precisa espressamente l’Agenzia delle Entrate nella pagina dedicata all’esenzione dall’imposta di trascrizione sui passaggi di proprietà: il beneficio non è previsto per i loro veicoli.
La norma, va precisato, parla di veicoli “destinati al trasporto o alla guida” della persona con disabilità: non riguarda quindi solo chi guida personalmente. Il non vedente, per ovvi motivi, non guida, e il veicolo agevolato serve a trasportarlo, di solito con un familiare al volante. Il sordo, invece, può normalmente conseguire la patente ordinaria in Italia, e spesso guida da sé l’auto agevolata.
L’esclusione dall’esenzione non dipende quindi dalla capacità di guidare, ma da un vuoto normativo. Le agevolazioni su Iva, bollo e Irpef per non vedenti e sordi derivano da norme dedicate (art. 50 della legge 21 novembre 2000, n. 342 e art. 6 della legge 23 dicembre 1999, n. 488), mentre l’esenzione dall’imposta di trascrizione è stata introdotta solo dall’art. 8 della legge 449/1997 e dall’art. 30, comma 7, della legge 388/2000, che non includono queste due categorie tra i beneficiari.
Ti suggeriamo anche Arbitro Assicurativo: cos’è e come funziona il nuovo strumento per risolvere le controversie con la tua assicurazione
Per quali veicoli si applica l’esenzione
L’esenzione dall’imposta di trascrizione non riguarda qualunque tipo di mezzo. Sono infatti ammessi:
- le autovetture, destinate al trasporto di persone e con al massimo nove posti compreso il conducente;
- gli autoveicoli per trasporto promiscuo, con massa complessiva fino a 3,5 tonnellate (4,5 se a trazione elettrica);
- gli autoveicoli specifici, dotati permanentemente di attrezzature speciali per il trasporto del disabile;
- le motocarrozzette e i motoveicoli per trasporto promiscuo o specifico.
Restano esclusi gli autocaravan, per i quali spetta solo la detrazione Irpef, e i quadricicli leggeri (le cosiddette minicar guidabili senza patente), che non rientrano in nessuna delle agevolazioni fiscali per disabili.
Il beneficio spetta sia per la prima iscrizione al PRA di un veicolo nuovo sia per la trascrizione di un passaggio di proprietà di un veicolo usato. L’esenzione spetta anche quando l’auto viene intestata non al disabile in prima persona, ma a un familiare del quale egli è fiscalmente a carico (reddito complessivo annuo non superiore a 2.840,51 euro, elevato a 4.000 euro per i figli fino a 24 anni).
Come richiedere l’esenzione al PRA
La domanda va presentata esclusivamente al PRA territorialmente competente, tramite la nota di presentazione, indicando gli estremi della norma di riferimento (art. 8 della legge 449/1997 o art. 30, comma 7, della legge 388/2000, a seconda della categoria di appartenenza).
La procedura cambia leggermente a seconda del veicolo come segue:
- per un’auto nuova, la richiesta si presenta di norma tramite il concessionario, che incarica un’agenzia di pratiche auto di gestire la trascrizione;
- per un’auto usata, ci si può rivolgere a uno degli Sportelli Telematici dell’Automobilista (STA) dell’ACI oppure direttamente all’ufficio provinciale del PRA.
Tra i documenti da allegare rientrano il verbale di accertamento dell’handicap grave, l’eventuale patente speciale o la carta di circolazione con gli adattamenti annotati, e, se l’auto viene intestata al familiare, la documentazione che attesta lo stato di carico fiscale del disabile.
LEGGI pure Registri assicurativi IVASS: cosa sono, chi deve iscriversi e come funziona il RUI
Quante volte si può usare l’agevolazione
L’esenzione spetta per un solo veicolo alla volta. Per ottenerla su un’auto diversa, il veicolo precedentemente agevolato deve prima essere venduto o cancellato dal PRA. Non è quindi possibile avere due auto esenti dall’imposta di trascrizione contemporaneamente intestate alla stessa persona con disabilità.
Cosa succede se l’acquirente non ha i requisiti della legge 104?
L’esenzione è legata alla condizione soggettiva della persona con disabilità, non al veicolo in sé. Questo significa che se un’auto già agevolata viene venduta a chi non rientra nelle categorie protette dalla legge 104, l’acquirente non eredita il beneficio e deve versare l’imposta di trascrizione secondo le regole ordinarie.
Ti suggeriamo anche Tassa automobilistica e tassa di circolazione: che differenza c’è?
Passaggio di proprietà auto legge 104 – Domande frequenti
No, l’esenzione spetta solo alle persone con handicap grave (art. 3, comma 3, legge 104/1992) o alle categorie equiparate, non a ogni forma di invalidità.
Sì, si applica sia alla prima iscrizione al PRA di un veicolo nuovo sia al passaggio di proprietà di un veicolo usato.
Il disabile stesso, oppure il familiare del quale è fiscalmente a carico, tramite il PRA competente o tramite il concessionario.
Riferimenti normativi
- legge 5 febbraio 1992, n. 104, art. 3, comma 3;
- legge 27 dicembre 1997, n. 449, art. 8;
- legge 23 dicembre 2000, n. 388, art. 30, comma 7;
- Agenzia delle Entrate, guida “Agevolazioni fiscali per le persone con disabilità”.
Vuoi una consulenza legale sull'argomento? Chiedi Gratis ad un Avvocato
- +3000 avvocati pronti ad ascoltarti
- Consulenza Legale Online - Telefonica, in webcam, scritta o semplice preventivo gratuito
- Anonimato e Riservatezza - La tua consulenza verrà letta solo dall'avvocato che accetterà di rispondere

Newsletter
Iscriviti alla nostra newsletter settimanale per ricevere informazioni e notizie dal mondo legal.
Altro su Guide
Approfondimenti, novità e guide su Guide



Richiedi una Consulenza Legale, +3000 Avvocati sono pronti a rispondere
- Consulenza “Flex” a 29,90
- Richiesta Preventivo Gratuita
- Richieste Dirette agli Avvocati Scritte, Video o Telefoniche
