Processo tributario telematico (PTT): come funziona il telecontenzioso
Il processo tributario telematico è il risultato dell’operazione di digitalizzazione dell’amministrazione della giustizia. Tramite il sistema SIGIT, è possibile presentare ricorso alla Commissione tributaria competente, con pochi semplici passaggi.

- Il processo tributario telematico è stato introdotto nel 2019, divenendo obbligatorio per tutti coloro che intendono farsi rappresentare in giudizio.
- È necessario accedere al sito SIGIT mediante registrazione: dovrai essere in possesso di codici di identificazione.
- La notificazione degli atti deve essere compiuta mediante l’utilizzo dell’indirizzo PEC.
Il processo tributario telematico è una procedura di recente introduzione. A partire dal 1° luglio 2019, per proporre ricorso o costituirsi in giudizio, è necessario ricorrere alla procedura via SIGIT.
La procedura telematica è obbligatoria, salvo che per i contribuenti che non intendano avvalersi di un difensore. Tuttavia, se si ricorre a questo sistema per la presentazione del ricorso, tutti gli atti successivi devono essere compiuti mediante SIGIT.
Tale sistema è sicuramente molto semplice da utilizzare, anche se è preferibile ricorrere ad un difensore che possa assisterti in ogni fase.
Laddove fossi interessato, ti invitiamo a proseguire nella lettura. Nel presente articolo cercheremo di descrivere sinteticamente come si utilizza il sistema telematico SIGIT.
Processo tributario telematico: cos’è
Il processo tributario telematico costituisce un ulteriore passo verso la digitalizzazione dell’amministrazione della giustizia. Già da diversi anni, sono state introdotte molteplici regole per adempiere ad alcuni atti tipici del processo tributario in via telematica.
L’intento del legislatore è quello di semplificare le procedure, in tal modo riducendo i tempi. La riforma del procedimento tributario è già stata preceduta da quella del processo civile; presumibilmente seguiranno anche ulteriori interventi in materia penale, dove già si assiste a timidi tentativi di digitalizzazione.
A partire dal 1° luglio 2019, le notifiche alle parti possono essere compiute mediante e alle Commissioni tributarie, attraverso l’upload sul sistema SIGIT.
Sono in tal senso obbligati:
- le parti;
- i consulenti;
- gli organi tecnici dell’amministrazione dello Stato o di altri enti pubblici;
- la Guardia di Finanza.
La notifica cartacea può essere facoltativamente compiuta da parte dei contribuenti che intendono stare in giudizio senza difensore. Laddove però scelgano la procedura telematica, poi gli altri atti devono essere necessariamente compiuti con le stesse modalità.
Potresti essere interessato anche a leggere: Cos’è l’RG della causa

Vuoi una consulenza legale sull'argomento? Chiedi Gratis ad un Avvocato
- +3000 avvocati pronti ad ascoltarti
- Consulenza Legale Online - Telefonica, in webcam, scritta o semplice preventivo gratuito
- Anonimato e Riservatezza - La tua consulenza verrà letta solo dall'avvocato che accetterà di rispondere
Come funziona Processo tributario telematico: il portale SIGIT
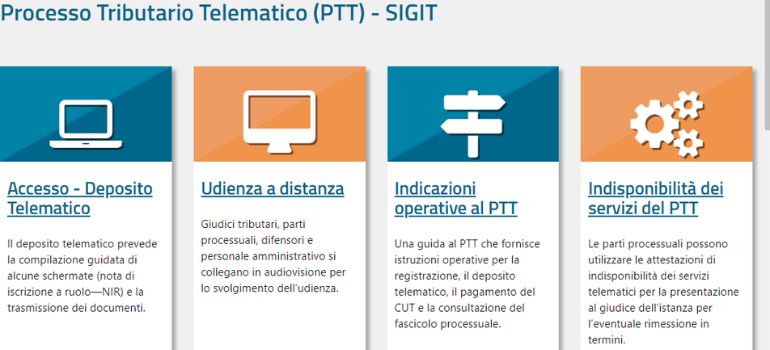
Il SIGIT (Sistema Informativo della Giustizia Tributaria) è il portale mediante il quale è possibile porre in essere gli atti del procedimento telematico.
Possono accedere al SIGIT:
- giudici tributari;
- le parti interessate;
- i procuratori e i difensori;
- il personale abilitato delle segreterie delle Commissioni tributarie;
- i consulenti tecnici.
Per usufruire dei servizi è indispensabile essere registrati. Al fine di procedere alla registrazione, è possibile utilizzare:
- una PEC;
- la Carta nazionale dei servizi;
- lo SPID.
Potrebbe interessarti anche Ragione sociale: cos’è, esempio, come si sceglie
Tali strumenti servono per l’identificazione. Sarà anche necessario dotarsi anche della firma digitale. Infatti, al momento della registrazione, ti sarà richiesto di inserire la richiesta di registrazione al servizio firmata con firma digitale.
Saranno poi richiesti altri dati come:
- documento di identità in formato digitale;
- laddove fossi un professionista, dovrai caricare anche il documento di identificazione dell’ordine di appartenenza.
Al termine della registrazione, riceverai un nome utente e ti sarà recapitata la password all’indirizzo PEC indicato in fase di accesso. Anche le Agenzie fiscali, gli Enti di riscossione e Enti locali devono registrarsi.
LEGGI ANCHE Azione revocatoria: come funziona, presupposti, esempi, termini
A cosa serve il SIGIT
Tramite il SIGIT, è possibile compiere una serie di atti, quali:
- il deposito digitale di ricorso ed atti processuali presso le Commissioni provinciali;
- la comunicazione delle sentenze;
- l’accesso online al fascicolo informatico del processo, che contiene tutti gli atti depositati e i documenti acquisiti.
Potresti anche essere interessato a leggere Come funziona il calcolo dei termini processuali
Accesso al telecontenzioso: modalità di presentazione del ricorso
I soggetti registrati possono procedere a presentare ricorso mediante invio telematico dei documenti. Dovrai, a tal fine, collegarti al sito SIGIT e selezionare a seconda dei casi:
- Invio NIR – Ricorso -Altri atti, per iniziare un nuovo deposito;
- Completamento NIR – Ricorso – Altri atti, per completare un deposito già iniziato.
A questo punto, devi scegliere la Commissione a cui presentare ricorso, che potrà essere la:
- Commissione tributaria provinciale per i giudizi di primo grado;
- Commissione tributaria regionale per i giudizi di impugnazione.
Dopodiché, si aprirà la schermata Dati Generali, in cui dovranno essere inseriti dei dati specifici, cioè:
- il numero degli elementi da acquisire: il numero di allegati è complessivo ed include procura, copia dell’atto impugnato, ricevute di accettazione e consegna e tutti i documenti;
- l’accettazione e consegna e tutti i documenti;
- l’eventuale richiesta di trattazione in pubblica;
- l’udienza e difesa da parte di un professionista.
Dovrai provvedere anche ad indicare le parti del procedimento, i difensori, il domicilio eletto.
Nel campo Atti da impugnare dovrai indicare la materia e l’imposta. In questa sezione, devi anche caricare i documenti allegati in formato .pdf.p7m (PDF/A firmato digitalmente in formato CAdES). Al termine della procedura, assicurati di ricevere l’RG o RGA, cioè il numero di protocollazione.
LEGGI ANCHE Numero carta di identità elettronica: dove si trova
Depositare gli atti nel processo tributario telematico
La notificazione degli atti del procedimento tributario telematico avviene mediante PEC. Il difensore dovrà procurarsi l’indirizzo PEC dell’amministrazione resistente. A tal fine, sono stati predisposti degli elenchi, in particolare il c.d. elenco IPA che è disponibile online.
La notifica a mezzo PEC si perfeziona:
- per l’emittente, al momento della ricezione della ricevuta di accettazione;
- per il ricevente, al momento della ricezione della ricevuta di consegna.
Le due ricevute devono essere poi depositate al momento della costituzione delle parti in giudizio in via telematica. Le parti possono costituirsi mediante SIGIT.
Il sistema richiede al soggetto che si costituisce di inserire alternativamente:
- il numero di iscrizione a ruolo;
- i dati identificativi della controversia.
In tale sede dovrà essere inserito il tipo di atto denominato come Controdeduzione.
Potresti anche essere interessato a leggere Decreto ingiuntivo: cos’è, tempi e costi
Come si depositano le memorie illustrative
Le memorie illustrative costituiscono documenti che vengono introdotti nel procedimento per integrare la difesa. Ciò significa che vengono caricati in un momento successivo alla presentazione del ricorso. Queste si depositano nella sezione Altri documenti, presente in Dati generali.
La procedura di upload è la medesimi prevista per gli atti da inserire in allegato al ricorso, anche se le memorie vengono caricate successivamente. Si procede quindi a validazione dei documenti, a cui segue la trasmissione della ricevuta via PEC con la presa in carico. Dopodiché il sistema procede ai relativi controlli di correttezza e conformità dei documenti.
A seguito del controllo, è rilasciata una ricevuta di acquisizione degli atti, a cui segue l’abbinamento della documentazione al fascicolo già esistente, che avviene mediante un apposito indirizzo di posta elettronica.
LEGGI ANCHE PagineBianche: come funziona e come cancellare il proprio numero oggi
Processo tributario telematico e procura alle liti
La procura alle liti nel processo tributario telematico, a differenza degli altri atti che possono essere caricati, non necessariamente è di origine digitale. Nella prassi, la procura è inserita a margine del ricorso introduttivo. In questo caso può essere redatto un documento a parte.
Inoltre, la parte può procedere a sottoscriverla in via autografa. Il difensore provvederà a scannerizzarla e convertirla in formato Pdf/A. Si ricorda, però, che deve essere nuovamente firmata digitalmente dal difensore.
Questa alternativa non è obbligatoria, ma facoltativa. Quindi può essere anche redatta in formato digitale e sottoscritta sia dal difensore sia dal cliente digitalmente.
Potresti anche essere interessato a leggere il nostro approfondimento sull‘Atto di citazione
Attestazione di conformità
Il difensore può estrarre dei documenti dal fascicolo telematico, ma questi devono essere oggetto di attestazione di conformità. Si tratta di una procedura con cui si accerta l’autenticità di un documento estratto dal fascicolo telematico e firmato dalla segreteria della Commissione tributaria, o comunque di tutti gli atti che si depositano – di cui si è in possesso in originale o in copia conforme.
Il documento informatico può contenere una serie di atti, scritture private o atti provenienti dall’amministrazione: questi devono essere soggetti a conformazione. In genere, provvede a questo adempimento lo stesso difensore o colui che spedisce e rilascia l’atto o il documento.
Questa operazione si effettua mediante apposizione della firma digitale o della firma elettronica. La loro produzione ed esibizione può sostituire il documento originale.
Per quanto riguarda, invece, il valore probatorio delle copie per immagine, che vengono scannerizzate, hanno la stessa efficacia probatoria dell’originale da cui sono estratte. Tuttavia, tale effetto è integrato mediante attestazione di un notaio o altro pubblico ufficiale autorizzato.
A tale scopo, è necessario attestare la conformità mediante atto separato in cui si afferma la conformità della copia all’originale in possesso o che è stata acquisita dal fascicolo informatico.
LEGGI ANCHE Fascicolo previdenziale INPS: quali sono i servizi online offerti al contribuente
Facsimile attestazione
Il sottoscritto Avvocato ______________ attesta ai sensi di legge che:
il file intitolato ‘procura.pdf.p7m’ contenente la scansione della procura alle liti relativa al
– contenzioso tributario avente ad oggetto l’annullamento dell’avviso di accertamento n.
_______, tra Tizia nata il ________a ___________ e residente a _________ e l’Agenzia delle
Entrate – Direzione Provinciale di____________, rilasciata in data __________, da me
controfirmata manualmente per l’autentica della firma, nonché firmata digitalmente, allegata
al presente deposito è conforme all’originale analogico in mio possesso;
– il seguente file intitolato ‘ricorso.pdf.p7m’ contenente il ricorso sottoscritto digitalmente,
allegato al presente deposito, è conforme all’originale inviato a mezzo posta elettronica
certificata il __________ dall’indirizzo PEC __________ all’indirizzo PEC ____________;
– la ricevuta di accettazione (Ricevuta di accettazione.pdf.p7m) e la ricevuta di avvenuta
consegna (Ricevuta di avvenuta consegna.pdf.p7m) sono conformi ai documenti informatici da
cui sono estratte e presenti nella PEC inviata il _________ dall’indirizzo PEC __________
all’indirizzo PEC ___________.
Luogo, data ________
(Firmato digitalmente)
Processo tributario telematico e contributo unificato
Al deposito dell’atto di opposizione, anche nel processo tributario telematico, deve essere pagato il c.d. Contributo unificato. Il contributo varia in base all’entità economica della controversia:
- 30 € per controversie inferiori a 2.582,28 €;
- 60 € per controversie comprese tra 2.582,28 e 5.000 €;
- 120 € per controversie che vanno dai 5.000 € ai 25.000 €;
- 250 € per controversie comprese tra 25.000 e 75.000 €;
- 500 € per controversie tra 75.000 e 200.000 €;
- 1500 € se il valore della controversia supera i 200.000 €.
Il versamento del Contributo Unificato Tributario può essere effettuato tramite:
- modello F23 da pagare in banca (o tramite app di home banking);
- presso l’ufficio postale, con indicato il codice del tributo 171T;
- con bonifico su conto corrente postale n° 1010376927;
- con contrassegno acquistabile in tabaccheria.
Potrebbe interessarti anche Contributo unificato: cos’è, calcolo e tabelle
Processo tributario telematico – Domande frequenti
Il processo tributario telematico presuppone la presentazione degli atti mediante sistema informatico SIGIT, che consente di presentare il ricorso e tutti gli altri atti successivi.
La piattaforma SIGIT presuppone la possibilità di caricare documenti in un’apposita area, dopo essersi iscritti all’applicazione PTT del Sistema informativo della giustizia tributaria.
Il ricorso tributario telematico si notifica mediante PEC; le ricevute dovranno essere depositate al momento della costituzione.
Vuoi una consulenza legale sull'argomento? Chiedi Gratis ad un Avvocato
- +3000 avvocati pronti ad ascoltarti
- Consulenza Legale Online - Telefonica, in webcam, scritta o semplice preventivo gratuito
- Anonimato e Riservatezza - La tua consulenza verrà letta solo dall'avvocato che accetterà di rispondere

Newsletter
Iscriviti alla nostra newsletter settimanale per ricevere informazioni e notizie dal mondo legal.
Altro su Diritto Tributario
Approfondimenti, novità e guide su Diritto Tributario




Richiedi una Consulenza Legale, +3000 Avvocati sono pronti a rispondere
- Consulenza “Flex” a 29,90
- Richiesta Preventivo Gratuita
- Richieste Dirette agli Avvocati Scritte, Video o Telefoniche
